Was ist der Unterschied zwischen süßem, lieblichem, halbtrockenem und trockenem Wein?
Restzucker, Säure und die Geschmacksrichtungen süß, lieblich, halbtrocken und trocken mit redaktionell korrigierter Flaschenillustration.
Die Geschmacksangaben für Stillwein richten sich nach dem Restzuckergehalt, bei trocken und halbtrocken zusätzlich nach dem Gesamtsäuregehalt. Beide werden in Gramm je Liter (g/l) angegeben; die Säure wird als Weinsäure ausgedrückt. Die folgende Tabelle gilt nicht für Schaumwein.
Ein durchgegorener Most ergibt gewöhnlich einen trockenen Wein. Ein früher Gärstopp kann Restsüße erhalten; er ist ein vereinfachtes Herstellungsbeispiel, nicht die einzige Möglichkeit zur Einstellung der Restsüße.
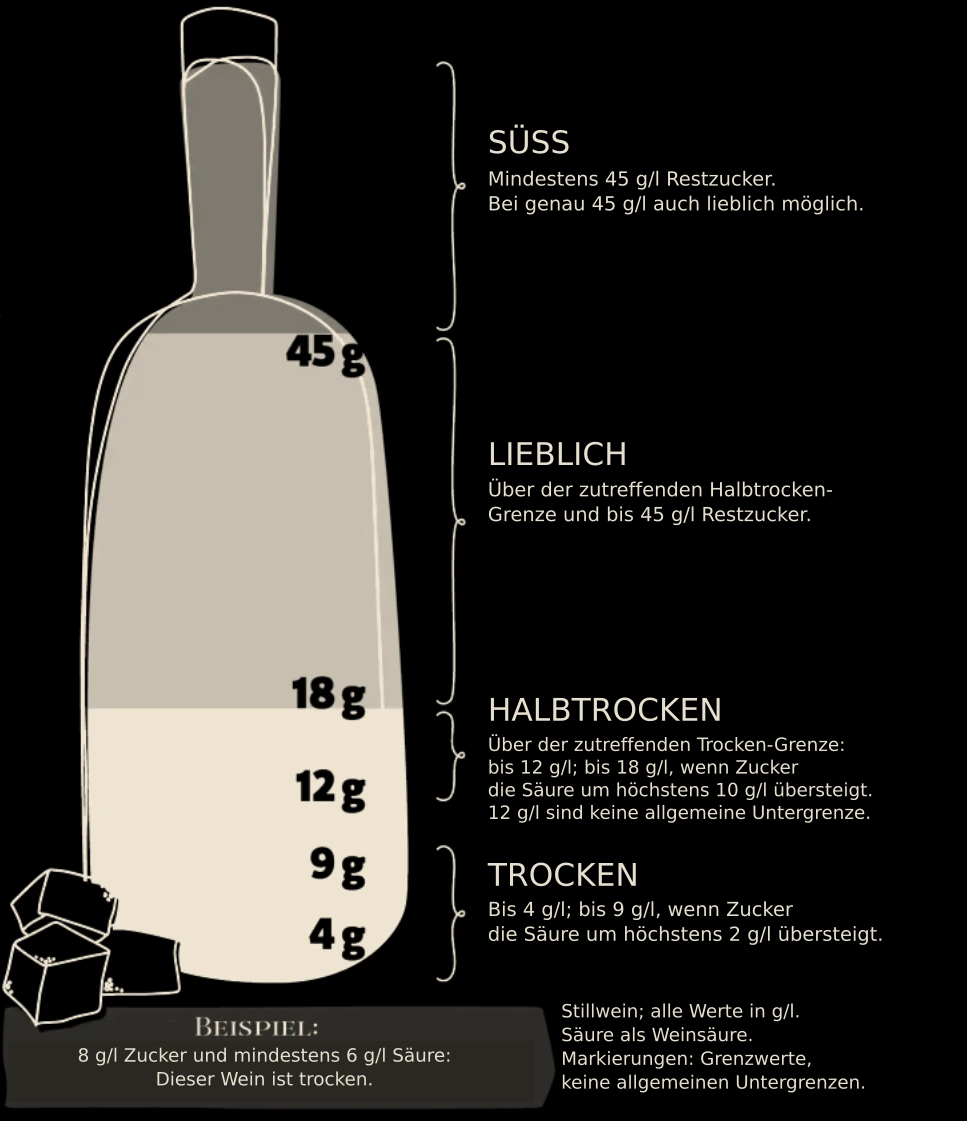
Restzuckergehalt und Geschmacksrichtung bei Stillwein
| Geschmacksrichtung | Regel nach EU-Recht |
|---|---|
| Süß | Mindestens 45 g/l Restzucker. |
| Lieblich | Über den jeweils zutreffenden Halbtrocken-Grenzen und höchstens 45 g/l Restzucker. |
| Halbtrocken | Über den jeweils zutreffenden Trocken-Grenzen und bis 12 g/l Restzucker; bis 18 g/l, wenn der Restzuckergehalt den Gesamtsäuregehalt um höchstens 10 g/l übersteigt. |
| Trocken | Bis 4 g/l Restzucker; bis 9 g/l, wenn der Restzuckergehalt den Gesamtsäuregehalt um höchstens 2 g/l übersteigt. |
Grenzfälle und Beispiele
Der EU-Wortlaut lässt bei exakt 45 g/l eine Überlappung von „lieblich“ und „süß“ zu. „Süß“ beginnt bei mindestens 45 g/l, nicht erst darüber. Hier hat der Rechtswortlaut Vorrang vor vereinfachten Übersichten.
Ein Wein mit 8 g/l Zucker und 6 g/l Säure ist trocken. 18 g/l Zucker und 8 g/l Säure erfüllen die Halbtrocken-Regel; 18 g/l Zucker und 7 g/l Säure nicht – dieser Wein ist lieblich. Ein Wein mit 10 g/l Zucker kann bereits halbtrocken sein.
Feinherb
Feinherb ist eine rechtlich nicht festgelegte Geschmacksbezeichnung ohne verbindliche Restzuckergrenze. Sie beschreibt meist Weine im halbtrockenen bis leicht lieblichen Geschmacksbereich.
Quellen und Prüfstand
Fachlicher Prüfstand: 14.10.2026. Jahreszahlen bei Flächenangaben bezeichnen das Berichtsjahr, nicht das Abrufjahr.